
レイク返済シミュレーションの使い方|無利息期間を活かした利息カットの操作術
レイクで50万円の借入を検討する際、「利息は総額でいくらになるのか」「毎月いくら返せば安心か」という不安は尽きません。特に30-40代の方は、将来のライフイベントを見据えた計画的な返済が求められます。本記事では、レイク公式サイトの「返済シミュレーション」を最大限に活用し、賢く完済するための具体的な手順を解説します。独自の無利息期間を活かす方法や、返済額が減らない「落とし穴」を回避するポイントも詳しく紹介します。この記事を読めば、50万円という金額を最短ルートで、かつ負担を最小限に抑えて完済する道筋が明確になります。
レイク「返済シミュレーション」を使いこなす!正確に試算する3つの手順
返済計画を立てる際、最も重要なのは「正確な試算」を行うことです。レイクには、返済額を知るための基本ツールのほか、無利息期間の恩恵を可視化する独自のシミュレーターが用意されています。これらを正しく使い分けることで、将来の家計への影響を事前に把握できます。
ここでは、50万円の借入を想定し、利用者がまず実行すべき3つの操作マニュアルを提示します。シミュレーションは「借りる前」の検討だけでなく、「借入後」の計画修正にも役立つ強力な武器になります。事前に完済までの道のりを数値化し、納得感のある借入を行いましょう。
①「ご返済シミュレーション」で毎月の支払額と完済日を算出する基本操作
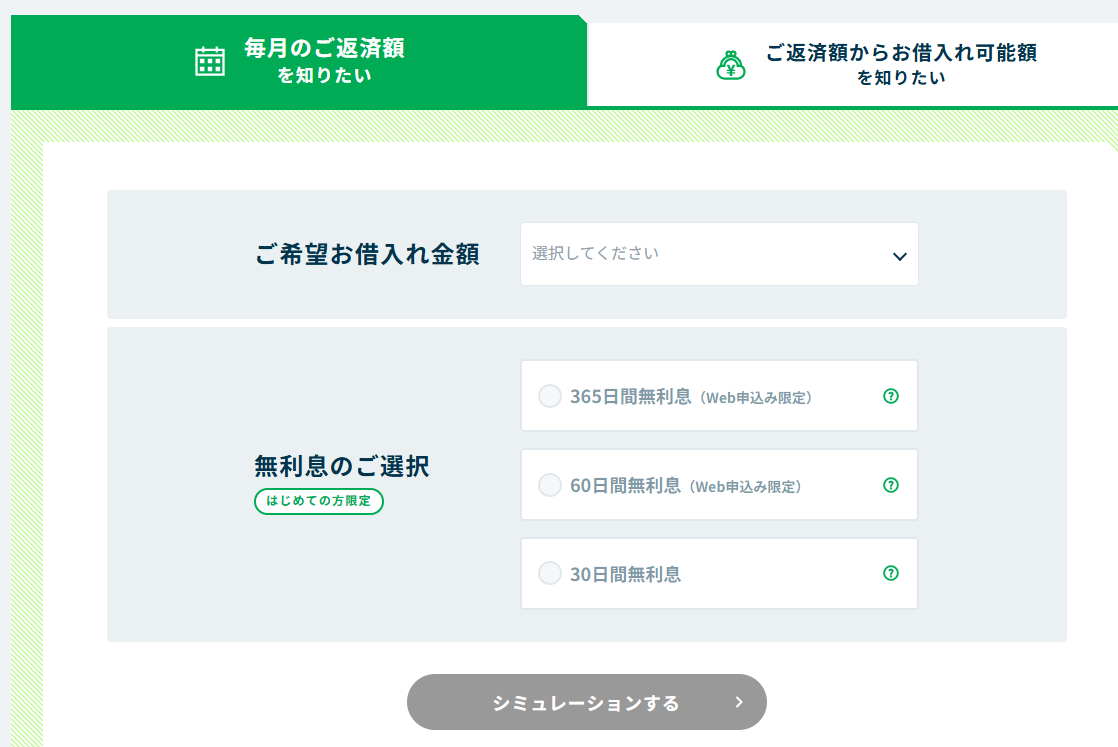
「ご返済シミュレーション」を使って月々の最低ラインを確認してください。借入額に対して「毎月の返済額」や「返済回数」を数値で把握することが、無理のない計画の土台となるからです。
具体的には、公式サイトの入力画面で「50万円」を選択し、希望の返済回数または返済額を設定します。例えば、返済額を14,000円に設定すると、完済までに何ヶ月かかるかが瞬時に自動算出されます。このツールで「いつまでにいくら払うか」の基準を設けることが、将来的な返済忘れや滞納を防ぐ最大の対策となります。シミュレーターの結果をスクリーンショットなどで保存し、家計簿と照らし合わせる習慣をつけましょう。
②「無利息比較シミュレーション」で自分に最適なプランを判定する方法
レイクをはじめて利用する方に向けた「選べる無利息」をシミュレーターで比較し、最もお得なプランを選択しましょう。Web申込限定の「60日間無利息」や、条件次第で適用される「365日間無利息」など、契約内容や手続きによって節約できる利息額が大きく異なるからです。
50万円を借りる場合、Web申込による「60日間無利息(契約額50万円未満)」を利用するのか、あるいは「365日間無利息(契約額50万円以上かつ59日以内に収入証明提出)」を目指すのか、自身の条件と返済ペースに合う方を事前に判定しておく必要があります。
③操作のポイント:上限金利「18.0%」を入力して厳しめに試算すべき理由
シミュレーションを行う際は、必ず上限金利である「18.0%」を入力してください。初めての契約では多くの場合、この最高金利が適用されるため、甘い見積もりは後の資金繰りを悪化させるリスクがあるからです。
15.0%と18.0%では、50万円借入時の総利息に数万円の差が生じることも珍しくありません。厳しい条件で試算しておけば、実際の金利が低く設定された際や、支払いに余裕が生まれた際に、精神的な安心感にも繋がります。最悪のシナリオを想定した「18.0%での試算」こそが、堅実なライフスタイルを維持する30-40代にとって不可欠な手順となります。まずはこの数字を基準に、無理のない返済回数を見極めることが重要です。
レイク「返済額早見表」の注意点!最低返済額だけで返す3つのリスク
レイクの返済システムには、利用者の負担を一時的に軽くする仕組みがありますが、それこそが「返済が終わらない」という悩みの原因になり得ます。特に「最低返済額」だけに頼った返済は、最終的な支払い総額を膨らませる大きな要因です。
ここでは、50万円借入時の具体的な数字を交え、早見表の裏に隠れたリスクを解説します。システム上の「最低限」を鵜呑みにせず、自律的な返済計画を立てるための知識を身につけましょう。利息負担を劇的に増加させないための具体的な数値比較を提示し、早期完済のメリットを浮き彫りにします。

①【借入額別】50万・100万借りた際の返済額と利息の目安一覧
レイクをはじめて利用する際は、返済額だけでなく完済までの「総利息額」に注目してください。毎月の支払額が一定でも、完済までの期間が延びるほど利息が膨らみ続けるからです。
以下に、クライアント提示の条件(50万円・100万円借入時)に基づいた返済目安をまとめました。
| お借入れ額 | 無利息期間の条件 | 毎月の返済額 | 返済期間 | 総利息(目安) |
|---|---|---|---|---|
| 50万円未満(例:30万円借入) | 60日間無利息 | 12,000円 | 31ヵ月 | 65,836円 |
| 50万円(収入証明あり) | 365日間無利息 | 13,000円 | 44ヵ月 | 148,817円 |
| 50万円(収入証明なし) | 60日間無利息 | 13,000円 | 55ヵ月 | 219,836円 |
| 100万円(収入証明あり) | 365日間無利息 | 26,000円 | 47ヵ月 | 240,681円 |
| 100万円(収入証明なし) | 60日間無利息 | 26,000円 | 55ヵ月 | 358,043円 |
※50万円借入は金利18.0%、100万円借入は金利15.0%で算出しています。
※30万円借入の毎月返済額は、レイクの最低返済額(借入残高30万円時の一例)に準拠しています。
※実際の数値は、お借入れ日や追加借入の有無などの契約状況により異なります。
高額な利息を払わないためには、提示された条件(契約額や収入証明書の提出有無)によって変化する無利息期間を正しく把握し、活用することが必須です。表の通り、適切な条件を満たして無利息期間が長くなるだけで、数万円〜十数万円単位の利息を節約可能ですが、それ以上に「返済期間を短縮すること」が最大の利息防衛策となります。
レイク公式「365日間無利息」
https://lakealsa.com/cashing/nointerest/365nil/
②「残高スライドリボルビング方式」で返済が進まなくなる仕組みと罠
レイクの「残高スライドリボルビング方式」が持つ長期化の特性を正しく理解しましょう。この方式は、借入残高が減るに従って「毎月の最低返済額」も段階的に下がってしまう設定だからです。
具体的には、50万円の時は14,000円だった返済額が、残高が減るにつれて11,000円、8,000円と減少します。支払額が減れば家計は一時的に楽になりますが、支払う利息の割合が高まり、元金の減るスピードも鈍化します。その結果、完済が大幅に遠のく事態を招きます。この「支払額が勝手に減る」仕組みを便利だと思い込むことが、借金がなかなか減らない最大の罠と言えます。残高が減っても気を緩めないことが完済への鉄則です。
③当初の返済額を維持!最低返済額が下がっても「定額」で払い続ける節約効果
残高が減っても当初の返済額(例:14,000円)を変えずに払い続けてください。最低返済額以上に支払う「臨時返済」を習慣化することで、返済期間を大幅に短縮し、利息を数万円単位で節約できるからです。
返済額を下げずに「14,000円」を維持し続ければ、最低額通りに返した場合に比べて、総返済期間を1年以上短縮できるケースも珍しくありません。システムに任せて返済額を下げるのではなく、自分の意思で「定額」を維持、あるいは余裕がある時に増額することが、最も効果的な利息節約術となります。毎月の数千円の差が、数年後の自分を助けることになると確信して、強い意志で継続しましょう。
返済額を自在に管理!「レイクアプリ」活用と手数料を無料にする方法
多忙な30-40代にとって、返済の「手間」と「余計なコスト」を省くことは継続的な返済の鍵です。公式アプリを活用すれば、隙間時間で状況を把握でき、手数料を節約するアクションもスムーズに行えます。
ここでは、スマホ一台で返済を最適化する実践的な活用術を紹介します。1回あたりの節約額は数百円でも、完済までの数年間で積み重なれば、無視できない金額になります。便利なデジタルツールを使いこなし、無駄な支出を徹底的に排除しましょう。
①残高・次回返済日を一瞬で確認!公式アプリの便利な操作マニュアル
レイク公式アプリを導入して、常に「現在の借入状況」を可視化しましょう。アプリのトップ画面で「次回返済日」や「お借入れ可能額」が一目で分かれば、返済忘れや無計画な借りすぎを未然に防げるからです。
生体認証でのログイン設定を行えば、パスワード入力の手間なく数秒で残高確認が完了します。また、返済日が近づくとプッシュ通知で知らせるサポート機能も、仕事で忙しい世代には非常に有効です。常に最新の残高を「自分事」として捉え、管理下に置くことが精神的な余裕を生みます。アプリを「返済の管理塔」として活用することが、計画的な完済への最短ルートとなります。
(参考:AppStore「レイクアプリ」
https://apps.apple.com/jp/app/id877483363 )
②今月が苦しい時の「利息のみ返済」設定手順と利用時のデメリット
どうしても支払いが困難な月は「利息のみの返済」を検討する選択肢もありますが、多用は厳禁です。利息のみを払っても元金は1円も減らず、完済時期が1ヶ月確実に後ろ倒しになるからです。
会員ページやフリーダイヤル(0120-09-09-09)から事前に相談が可能ですが、これはあくまで滞納による信用情報の毀損を避けるための緊急措置です。翌月以降は必ず通常通りの返済、あるいは遅れた分を取り戻す増額返済を行わなければ、いつまでも借金が残り続けます。利息のみの支払いは「最終手段」と心得、デメリットを十分に理解した上で利用しましょう。安易に繰り返すと、利息だけを払い続ける無限ループに陥るリスクがあります。
③1円も損しない!SBI新生銀行カードローン自動契約機とWeb返済で手数料を節約
返済手数料を徹底的にゼロにする方法を習慣化してください。1回110円〜220円の提携ATM手数料も、3〜4年にわたる返済では合計で1万円近い無駄な支出になる可能性があるからです。
「Web返済サービス」を利用すれば24時間いつでも手数料無料で即時反映されます。スマホ一つで完結するため、忙しい仕事の合間でも操作可能です。また、外出時に現金で返済したい場合は、SBI新生銀行カードローン自動契約機を利用すれば手数料はかかりません。無料の返済ルートを選択し続けることは、利息を削る努力と同じくらい大切な資産防衛術となります。こうした細かいコスト意識の積み重ねが、完済へのスピードを加速させるのです。
(参考:レイク公式「ご返済方法」

利息を最小限に!「一括返済」のシミュレーションと端数の精算手順
借入期間を1日でも短くすることが、利息を抑えるための鉄則です。ボーナスや臨時収入があったタイミングで行う「一括返済」は、総支払額を減らす最大のチャンスとなります。
ここでは、完済を確実にするための利息計算の仕組みと、最後の手続きである「端数清算」の具体的なステップを解説します。1円単位まで正確に清算し、スッキリと借入をゼロにする方法をマスターしましょう。日割りで発生する利息を正しく理解することが、早期返済への意欲を高めるきっかけとなります。
①【計算式を公開】レイクの利息はどう決まる?借入日数に応じた算出例
利息が発生する仕組みを自分で計算できるようになりましょう。計算式を理解すれば「あと数日早く返せばいくら浮くか」を自ら判断できるようになり、無駄な支払いを避ける意識が高まるからです。レイクの利息は以下の式で算出されます。
$$借入残高times貸付利率div365日times利用日数=利息$$
例えば、10万円を18.0%で借り、10日間で返済する場合の利息は約493円です。もし1日早く返せれば、その分だけ利息は安くなります。利息は「1日単位」で発生しているという事実を知ることが、早期返済への強いモチベーションに繋がります。自分の残高に当てはめて計算してみることで、借入の現実をより深く認識できるはずです。
②無利息期間中の「一括返済」で利息負担を完全に0円にする最高のタイミング
Web契約特典の無利息期間内の一括完済を最優先に目指してください。期間内に元金を全て返せば、実質的に「利息0円」でお金を借りられたことになるからです。
毎月の返済を行いながら、まとまった収入があった際に全て完済に充てる計画を立てます。50万円を無利息期間中に完済できれば、本来発生するはずの約9万円近い利息が全て手元に残ります。無利息期間という「猶予」を最大限に利用して完済することは、家計にとって最高の節約アクションです。もし全額が無理でも、期間中に1円でも多く元金を減らすことで、その後の利息負担を劇的に下げることが可能となります。
③1,000円未満もスッキリ!銀行振込やWeb返済での端数清算マニュアル
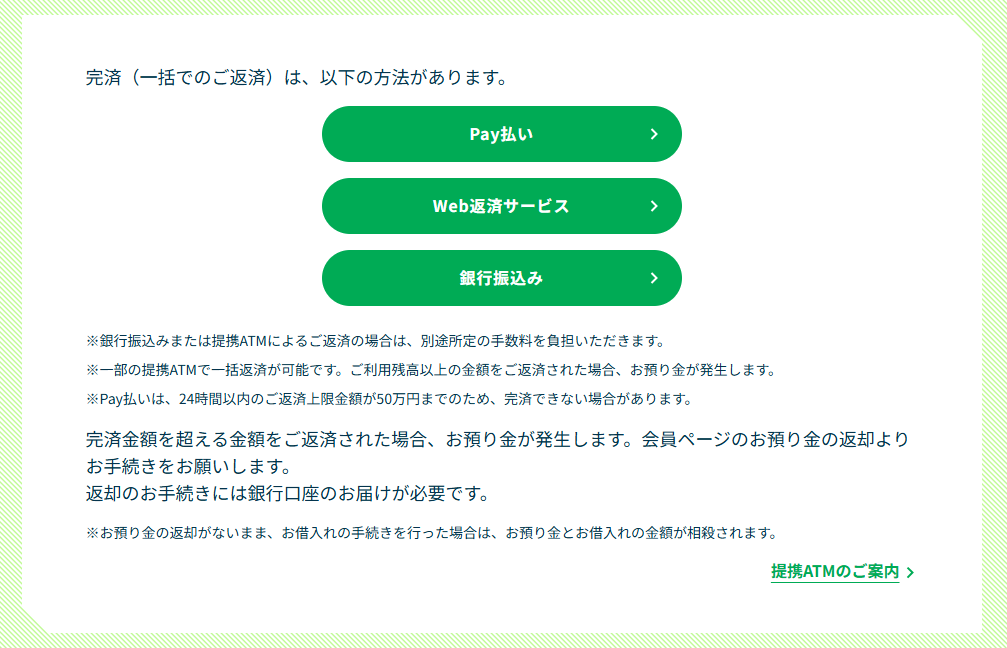
最後の清算は「1円単位」で支払える方法を選んでください。多くの提携ATMは硬貨に対応しておらず、千円未満の端数が残ってしまうため、完済扱いにならない場合があるからです。
具体的には、会員ページで「当日時点の正確な返済総額」を確認し、Web返済または銀行振込で端数までぴったり入金します。ATMで千円単位で多めに支払った場合は、後日コールセンターへ預り金の返却を依頼する手間が発生するため注意が必要です。Web返済を活用して一回で端数まで清算することが、スマートに完済手続きを終えるための秘訣です。最後まで「1円」を大切にする姿勢が、借入との決別をより確実なものにします。
まとめ:無利息期間が終わってからが「本当の返済」の始まり
レイクで50万円を借りる際、シミュレーションを通じて「無利息期間にどれだけ元金を減らせるか」が、その後の返済負担を左右することがお分かりいただけたはずです。最初の期間の支払いは全て元金に充てられるため、その後の利息計算の基礎となる残高を劇的に軽減できます。これこそが、他社にはないレイクを活用した最大の利息カット術です。
しかし、返済額が自動で下がる「残高スライド方式」に甘んじてしまうと、完済までの期間が延び、利息が雪だるま式に増えてしまいます。30-40代の賢い選択は、アプリで常に残高を把握し、最低返済額に捉われず「定額以上」での返済を続けることです。
まずは公式サイトで「無利息なし」の場合の総利息を算出し、そこからどれだけ節約できるかを具体的な目標に据えてみましょう。計画的なシミュレーションこそが、不安を安心に変え、確実な完済へと導く唯一の道となります。今すぐツールを開き、あなただけの最適な返済ロードマップを作成してみてください。

簡単10秒!あなたに最適な カードローン を探す
関連記事 Connection
-
消費者金融

SMBCモビットのコンビニ返済ガイド|カードレスのやり方・手数料・反映時間を徹底解説
- 審査通る
- 消費者金融
- 解説
-
消費者金融
レイクをコンビニで返済する全手順|カードなしの返し方・手数料・反映時間を徹底解説
- 審査通る
- 消費者金融
- 解説
-
消費者金融
アコムの解約方法まとめ|電話・自動契約機の流れと解約証明書の発行手順を解説
- アプリ
- 審査通る
- 消費者金融
- 解説
-
消費者金融

融資とローンの違いとは?意味や金利・スピードなど3つの重要指標で徹底比較
- カードローン
- 審査
- 審査通る
- 消費者金融
-
消費者金融

家賃滞納するとどうなる?強制退去の流れと今日中に現金を工面する最短ルート
- 審査通る
- 消費者金融
- 緊急
- 解説
-
消費者金融

カードローンの限度額が勝手に上がるのはなぜ?自動増額の理由と「総量規制」への影響
- 審査通る
- 消費者金融
- 解説


