
SMBCモビットのコンビニ返済ガイド|カードレスのやり方・手数料・反映時間を徹底解説
「今月は急な出費が重なって、あと少しだけ足りない…」
そんな状況でも、周囲に知られずに返済したいと感じていませんか。
SMBCモビットなら、セブン-イレブンやローソンといった身近なコンビニで、スマホ一つあればスムーズに返済が可能です。
カードを持ち歩く必要がないため、プライバシーを守りながら安心して利用できます。
本記事では、カードなしで返済できる「スマホATM」の具体的な操作手順をはじめ、気になる手数料や反映時間、さらに手数料を抑える方法までわかりやすく解説します。
初めての方でも迷わず使えるようにまとめているので、無理のない返済計画を立てる第一歩としてぜひ参考にしてください。
SMBCモビットの返済ができるコンビニ3社と提携ATMの特徴
SMBCモビットは自社ATMを持たない代わりに、全国の主要なコンビニATMと提携しています。
そのため、セブン-イレブン・ローソン・ファミリーマートなど、身近な場所でいつでも返済できるのが大きな特徴です。
ただし、コンビニごとに「カードレス対応の有無」や「利用方法」が異なるため、事前に違いを把握しておくことが重要です。
ここでは、それぞれの特徴をわかりやすく解説します。
1.【セブン銀行ATM】スマホATM対応でカードなし返済が可能
セブン-イレブンに設置されているセブン銀行ATMは、スマホATM取引に対応しています。
公式アプリ「Myモビ」を利用すれば、カードを使わずに返済が可能です。
QRコードを読み取るだけで手続きが進むため、操作もシンプルです。
主なメリットは以下の通りです。
- カード不要で返済できる
- 原則24時間いつでも利用可能
- 明細書がその場で発行される
財布の中を見られる心配がないため、プライバシーを重視したい方に向いています。
(参考:SMBCモビット公式サイト「提携ATM」
https://www.mobit.ne.jp/riyou/atm/index.html)
2.【ローソン銀行ATM】アプリ操作でスムーズに返済できる
ローソン銀行ATMも、スマホATM取引に対応しており、カードレスで返済が可能です。
セブン銀行ATMと同様に、アプリと連携することでスムーズに手続きできます。
外出ついでや仕事帰りに、短時間で返済を済ませられるのが魅力です。
特徴は以下の通りです。
- スマホだけで返済が完結
- 全国のローソンで利用可能
- 深夜・早朝も原則対応(※一部時間帯除く)
操作方法もシンプルなので、初めてでも迷いにくい点が安心です。
(参考:SMBCモビット公式サイト「提携ATM」
https://www.mobit.ne.jp/riyou/atm/index.html)
3.【イーネットATM】ファミマ等はカードが必要なので注意
ファミリーマートなどに設置されているイーネットATMは、カードレス返済に対応していません。
そのため、返済時にはモビットカードの持参が必要です。
以前は店内端末での手続きも可能でしたが、現在はATM操作のみとなっています。
利用時の注意点はこちらです。
- カードが必須(スマホATM不可)
- ATMの種類によって利用条件が異なる
- 明細が郵送される場合がある
郵送物を避けたい場合は、事前に「電子受取」に設定しておくと安心です。
(参考:SMBCモビット公式サイト「提携ATM」
https://www.mobit.ne.jp/riyou/atm/index.html)
【カードなし】スマホアプリ(スマホATM)で返済を完了させる手順
「カードを見られたくない」
「持ち歩くのが不安」
そんな方には、スマホだけで完結する返済方法がおすすめです。
SMBCモビットのスマホATM取引を使えば、セブン銀行ATM・ローソン銀行ATMで、カードなしで返済ができます。
操作もシンプルなので、初めてでも安心です。
ここでは、迷わず進められる3ステップを解説します。
1.アプリにログインして「スマホATM返済」を選択
まずは公式アプリ「Myモビ」にログインし、「スマホATM取引」→「返済」を選択します。
この操作は、ATMへ行く前に済ませておくとスムーズです。
事前に確認しておきたいポイントはこちらです。
- ログイン情報(カード番号または会員番号)
- 暗証番号
スマホATMなら振込先口座の入力は不要なので、手間なく返済準備ができます。
2.ATMでQRコードを読み取るだけで連携完了
次に、コンビニATMで「スマートフォンでの取引」を選択します。
ATM画面にQRコードが表示されるので、アプリで読み取ります。
これだけで、あなたの情報とATMが自動で連携されます。
この方法のメリットは以下の通りです。
- カードの差し込み不要
- 操作ミスが少ない
- カードの紛失リスクなし
画面の案内に沿って進めれば、迷うことはほとんどありません。
3.企業番号と暗証番号を入力して入金すれば完了
QRコード読み取り後、アプリに「企業番号」が表示されます。
この番号をATMに入力し、続けて暗証番号を入力します。
その後、返済したい金額を投入し、確認すれば手続きは完了です。
流れをまとめると
- 企業番号入力
- 暗証番号入力
- 現金投入
- 確認して完了
早ければ1分程度で返済できるため、忙しい方でも手軽に利用できます。
返済後は明細書を受け取り、念のため保管しておきましょう。
(参考:SMBCモビット公式サイト「スマホATM」
https://www.mobit.ne.jp/special/app/index.html)
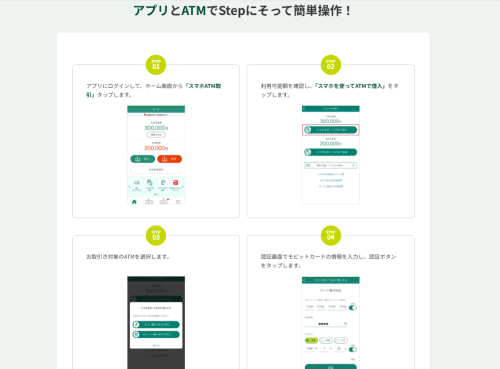
※画像出典:SMBCモビットhttps://www.mobit.ne.jp/special/app/content03.html

コンビニ返済の手数料と「0円」に抑える3つの節約術
コンビニ返済は手軽で便利ですが、利用するたびに手数料が発生します。
一回あたりは少額でも、回数が増えると無視できない負担になります。
だからこそ大切なのは、
「手数料の仕組みを知ること」と
「無駄を減らす使い方」
です。
ここでは、基本の手数料と、負担を抑えるための具体的な方法を解説します。
基本手数料|1万円以下110円・1万円超220円に注意
コンビニATMで返済する場合、金額に応じて以下の手数料がかかります。
| 取引金額 | 手数料(税込) |
|---|---|
| 10,000円以下 | 110円 |
| 10,001円以上 | 220円 |
注意点として、この手数料は返済額から差し引かれず、返済額に加えて追加で支払う必要があります。
例えば、
10,000円入金→実際の返済は9,890円
つまり、知らないうちに「返済額が足りない」状態になる可能性もあります。
対策はシンプル
- 少額を何度も入れない
- できるだけまとめて返済する
これだけで無駄なコストを抑えられます。
三井住友銀行ATMなら手数料0円で返済できる
手数料を完全に抑えたい場合は、三井住友銀行ATMの利用がおすすめです。
このATMなら
- 何度使っても手数料0円
- コンビニとほぼ同じ操作感
- 駅前・街中に設置が多い
といったメリットがあります。
特に、返済回数が多い方ほど節約効果は大きくなります。
ただし注意点として、モビットカードが必要です。
カードレス派の方は、別の方法と併用するのが現実的です。
インターネット返済+Vポイントで実質負担を減らす
「手数料も払いたくないし、外出も面倒」
そんな方にはインターネット返済が最適です。
主なメリットはこちらです。
- 手数料0円
- 24時間対応
- 1円単位で返済可能
さらに、Vポイントを使えば現金負担も抑えられます。
- 1ポイント=1円で返済可能
- 日常の買い物ポイントを活用できる
組み合わせると「手数料0円+ポイント消化」で効率よく返済できます。
「返済できない」「反映されない」時のトラブル解決4つのチェックリスト
「ATMで返済できない」
「返済したのに反映されない」
こうしたトラブルに直面すると、不安になってしまいますよね。
ただし、ほとんどの場合は一時的な制限や入力ミスが原因です。
焦って何度も操作する前に、まずは以下の4つを確認してみましょう。
1.月曜0:00〜7:00は利用不可|メンテナンス時間を確認
SMBCモビットでは、毎週月曜0:00〜7:00にシステムメンテナンスが行われます。
この時間帯は
- ATM取引
- アプリ操作
- ログイン
など、ほとんどのサービスが利用できません。
また、コンビニATM側でも深夜に短時間のメンテナンスが入ることがあります。
対策としては、
- 返済は前日までに済ませる
- 深夜利用は時間に余裕を持つ
これだけでトラブルはほぼ防げます。
2.暗証番号の入力ミス|ロックに注意
返済できない原因で多いのが、暗証番号の入力ミスです。
暗証番号を複数回間違えるとセキュリティロックがかかります。
こうなると、ATMが使えなくなり、解除手続きが必要になります。
特に注意したいポイントは、
- 落ち着いて入力する
- 連続ミスをしない
- 生年月日入力も間違えない
もし不安な場合は、無理に試さずサポートへ相談しましょう。
3.反映されない?数分〜数十分のタイムラグあり
コンビニ返済は原則即時反映ですが、まれにタイムラグが発生します。
主な原因はこちらです。
- 通信状況
- システム処理のタイミング
そのため、返済直後に反映されなくても焦る必要はありません。
まず確認すべきは、ATMの利用明細書です。
明細に記載があれば、返済は正常に完了しています。
数時間経っても反映されない場合のみ、問い合わせを検討しましょう。
4.ファミマはATM種類に注意|ゆうちょATMは仕様が異なる
ファミリーマートでは、設置されているATMの種類に注意が必要です。
主に2種類あります。
- イーネットATM
- ゆうちょ銀行ATM
ゆうちょ銀行ATMの場合、
- 手数料や仕様が異なる
- 明細が郵送される場合あり
なので、「バレたくない」人は要注意です。
利用前にATMの表示を確認し、対応している機種か見極めましょう。

コンビニで一括返済する際の注意点と対策|端数まで確実に清算する方法
借入をすべて返し終える「完済」は、利用者にとって大きな節目です。
ただし、コンビニATMで一括返済を行う場合は注意が必要です。
なぜなら、ATMの仕様により「1円単位での清算ができない」ためです。
ここでは、端数までしっかり返済し、確実に残高をゼロにする方法を解説します。
コンビニATMは硬貨非対応|端数が残る仕組みに注意
コンビニATM(セブン銀行・ローソン銀行・イーネット)は、紙幣のみ対応です。
そのため1,000円未満の端数は入金できません。
一方で、完済金額には日割り利息が含まれるため、1円単位の端数が発生します。
例えば、
5,432円→ATMでは5,000円までしか入金できない
→432円が残る
この状態だと、完済したつもりでも利息が発生し続けるため注意が必要です。
端数まで清算する方法|「多め入金」か「ネット返済」を選ぶ
端数まで確実に完済するには、以下の2つの方法があります。
①多めに入金する
→例:5,432円→6,000円入金
②インターネット返済を使う
→1円単位で正確に返済可能
それぞれの特徴
| 方法 | 特徴 |
|---|---|
| 多め入金 | すぐ完済できるが預り金が発生 |
| ネット返済 | 正確・手数料無料・最もスマート |
以上のことから、「確実にスッキリ終わらせたい」ならネット返済がおすすめです。
預り金の扱いと失敗しない完済の手順
多めに入金した場合、差額は「預り金」として扱われます。
この預り金は
- 後日、口座へ返金可能
- 次回利用時に充当可能
ただし、返金には時間がかかるため注意が必要です。
最も効率の良い完済手順は、
①アプリで「完済金額」を確認
②ネット返済でぴったり支払う
③残高0円を確認
この流れなら、余計な手間なくスムーズに完済できます。
まとめ|SMBCモビットのコンビニ返済はスマホATMを活用するのが最もスムーズ
SMBCモビットのコンビニ返済は、時間や場所を選ばず、周囲に知られずに利用できる利便性の高い方法です。
中でも、セブン銀行ATMやローソン銀行ATMで使える「スマホATM取引」は、カード不要で返済できるため、初心者でも安心して利用できます。
一方で、利用時には以下のポイントも押さえておきましょう。
- 手数料:110円〜220円が発生
- メンテナンス:深夜・月曜早朝は利用不可
- 硬貨非対応:1,000円単位での入金のみ
これらを踏まえたうえで、
- 普段はコンビニで手軽に返済
- 手数料を抑えたい時や完済時はインターネット返済や三井住友銀行ATMを活用
といった使い分けが、無駄なく返済を続けるコツです。
借入は決して特別なものではなく、正しく使えば生活を支える「手段」の一つです。
大切なのは、無理のない計画で返済を続けること。
まずは現在の残高や返済スケジュールを確認し、自分に合った返済方法を選ぶことから始めてみましょう。
その一歩が、将来の安心と信用につながります。
※SMBCモビットは、お申込の曜日・時間帯によっては翌日以降の取扱となる場合があります。

簡単10秒!あなたに最適な カードローン を探す
関連記事 Connection
-
消費者金融

レイク返済シミュレーションの使い方|無利息期間を活かした利息カットの操作術
- アプリ
- 審査通る
- 消費者金融
- 解説
-
消費者金融
レイクをコンビニで返済する全手順|カードなしの返し方・手数料・反映時間を徹底解説
- 審査通る
- 消費者金融
- 解説
-
消費者金融
アコムの解約方法まとめ|電話・自動契約機の流れと解約証明書の発行手順を解説
- アプリ
- 審査通る
- 消費者金融
- 解説
-
消費者金融

融資とローンの違いとは?意味や金利・スピードなど3つの重要指標で徹底比較
- カードローン
- 審査
- 審査通る
- 消費者金融
-
消費者金融

家賃滞納するとどうなる?強制退去の流れと今日中に現金を工面する最短ルート
- 審査通る
- 消費者金融
- 緊急
- 解説
-
消費者金融

アイフル返済シミュレーションの使い方|返済額が減らない理由と利息を抑える操作術
- アプリ
- 審査通る
- 消費者金融
- 解説


